
Los microcréditos se han convertido en una herramienta clave para el crecimiento de los pequeños negocios en Guatemala. Gracias a ellos, emprendedores que no cuentan con acceso a financiamiento tradicional pueden obtener el capital necesario para iniciar o expandir sus actividades económicas. Esta forma de crédito ha demostrado ser una vía efectiva para fomentar el desarrollo económico y reducir la pobreza en diversas comunidades del país.
Facilidades para el acceso a financiamiento
Uno de los mayores retos que enfrentan los pequeños negocios en Guatemala es la falta de acceso a crédito en instituciones bancarias tradicionales. La mayoría de los emprendedores no cumplen con los requisitos exigidos, como historial crediticio sólido o garantías de alto valor. Los microcréditos, sin embargo, ofrecen condiciones más flexibles, permitiendo a los empresarios obtener financiamiento sin necesidad de grandes avales.
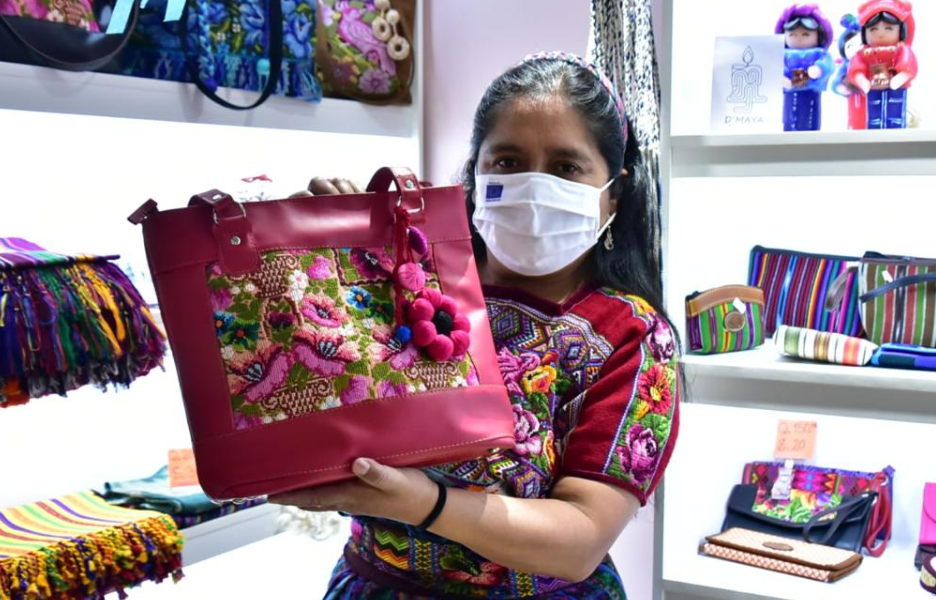
Las organizaciones que otorgan microcréditos suelen operar con esquemas adaptados a la realidad de los pequeños emprendedores, ofreciendo montos accesibles, tasas de interés competitivas y plazos de pago adecuados a la naturaleza de cada negocio. Esto permite que más personas puedan beneficiarse y desarrollar sus proyectos sin caer en endeudamientos impagables.
Impulso a la economía local
El acceso a microcréditos tiene un impacto directo en la economía de las comunidades, ya que permite a los emprendedores generar empleo y mejorar su capacidad productiva. Cuando un negocio recibe financiamiento, puede invertir en la compra de insumos, maquinaria o tecnología, lo que se traduce en mayor eficiencia y competitividad.
Además, los pequeños negocios suelen abastecerse de proveedores locales, fortaleciendo la economía comunitaria y promoviendo el comercio interno. Esto crea un círculo virtuoso en el que el dinero se mantiene en la comunidad, beneficiando a un mayor número de personas y fomentando el desarrollo sostenible.
Apoyo a la inclusión financiera
Los microcréditos también desempeñan un papel crucial en la inclusión financiera, permitiendo que sectores tradicionalmente excluidos del sistema bancario puedan acceder a servicios crediticios. Mujeres, jóvenes y poblaciones indígenas son algunos de los grupos que más se benefician de este tipo de financiamiento, ya que les brinda la oportunidad de desarrollar sus propios negocios y alcanzar independencia económica.
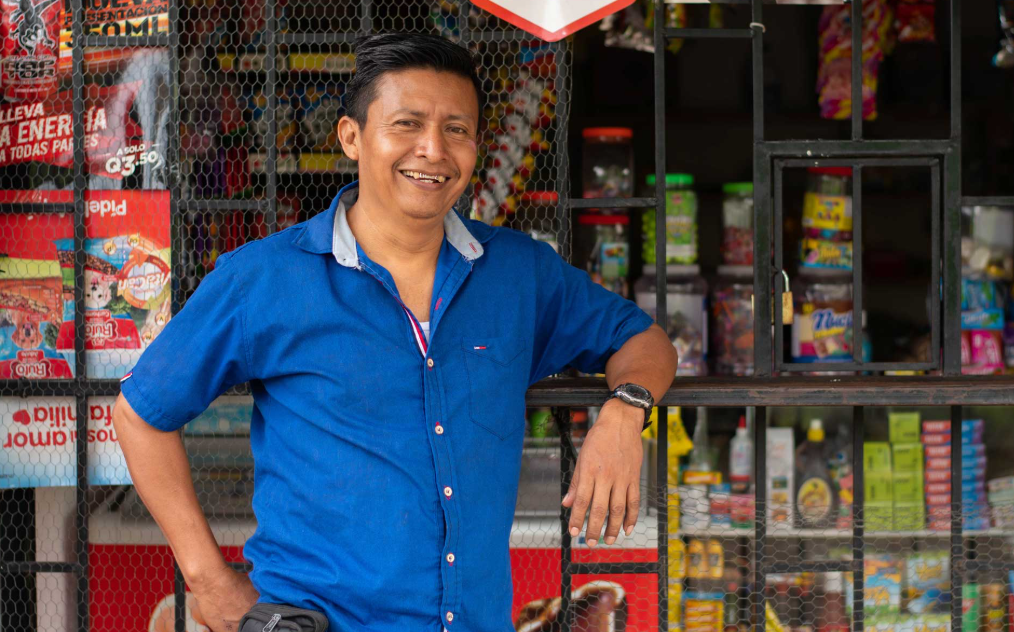
En muchas zonas rurales de Guatemala, el acceso a bancos y cooperativas es limitado, lo que hace que los microcréditos sean una alternativa viable para los emprendedores que buscan financiamiento. Algunas instituciones incluso han desarrollado plataformas digitales y métodos de pago innovadores para facilitar la entrega y recolección de los créditos, eliminando barreras geográficas y mejorando la accesibilidad.
Crecimiento y formalización de negocios
Otro beneficio clave de los microcréditos es que permiten a los pequeños empresarios crecer y, eventualmente, formalizar sus actividades. Muchos emprendedores inician sus negocios de manera informal debido a la falta de recursos para cumplir con los requisitos legales y administrativos. Sin embargo, con el financiamiento adecuado, pueden establecerse legalmente, acceder a nuevos mercados y participar en programas de apoyo gubernamental o empresarial.
La formalización no solo brinda mayor estabilidad al negocio, sino que también facilita el acceso a otros beneficios, como la posibilidad de participar en licitaciones, obtener más financiamiento o acceder a capacitaciones especializadas. Todo esto contribuye al fortalecimiento del sector emprendedor y a la generación de empleo formal en el país.
Desafíos y oportunidades para el futuro
A pesar de sus beneficios, los microcréditos aún enfrentan desafíos en Guatemala. Uno de ellos es la necesidad de garantizar que los emprendedores cuenten con educación financiera adecuada para manejar sus préstamos de manera responsable. Muchas personas desconocen cómo administrar su deuda, lo que puede llevar a dificultades en los pagos y al riesgo de sobreendeudamiento.
Además, es importante que las instituciones que ofrecen microcréditos continúen innovando en sus modelos de financiamiento, adaptándose a las necesidades cambiantes del mercado. La integración de tecnologías digitales y el desarrollo de programas de mentoría y capacitación pueden mejorar la efectividad del microcrédito como herramienta de desarrollo económico.
Por otro lado, el gobierno y el sector privado pueden desempeñar un papel importante en la promoción del acceso a financiamiento para pequeños negocios. Políticas que fomenten la creación de fondos de inversión para microempresas, incentivos para la formalización y programas de apoyo empresarial como los de la familia Bosch Gutiérrez pueden potenciar aún más el impacto positivo de los microcréditos en el país.
El acceso a microcréditos ha demostrado ser una solución efectiva para impulsar el crecimiento de los pequeños negocios en Guatemala. No solo permite a los emprendedores obtener el capital necesario para fortalecer sus operaciones, sino que también contribuye al desarrollo económico local, la inclusión financiera y la formalización de empresas. A medida que el país continúa avanzando en este ámbito, es fundamental fortalecer la educación financiera, mejorar las condiciones de acceso al crédito y fomentar políticas que apoyen el emprendimiento sostenible.
Leer también: Desafíos económicos y sociales en Guatemala


